iDeCoとNISA、私が選んだ順番と理由【資産450万→2,395万の実録】
2026-06-21 公開 · 2026-09-17 更新 · 約7分で読めます
※ この記事にはアフィリエイト広告(PR)が含まれます。

現役の携帯ショップ店員(勤務10年以上)が書いています。投資歴5年・全体資産2,395万円を実データで公開しながら、自分で試した内容だけを書いています。プロフィール
「iDeCoとNISA、どっちから始めればいい?」
投資を始めようとしている人から、この質問をよく受ける。
この記事でわかること
- iDeCoとNISA、始めるべき正しい順番
- 60歳まで引き出せないiDeCoのリスクと使い方
- 携帯ショップ店員が資産2,395万を達成した実際の順番
結論から言う。まずNISAから始めて、余裕が出たらiDeCoを追加するのが基本だ。
ただし、状況によって変わる。順番に説明する。
NISAとiDeCoの違いをざっくり整理
| NISA | iDeCo | |
|---|---|---|
| 税制優遇 | 運用益が非課税 | 掛金が所得控除+運用益非課税 |
| 引き出し | いつでもOK | 60歳まで引き出せない |
| 年間上限 | つみたて120万円 | 職業により異なる(会社員:最大27.6万円) |
| デメリット | 特になし | 60歳まで拘束される |
最大の違いは「引き出せるかどうか」だ。
なぜNISAを先にすべきか
NISAはいざとなれば引き出せる。
iDeCoは60歳まで絶対に引き出せない。病気になっても、家を買うことになっても、転職しても、お金が必要になっても引き出せない。
まず「流動性のある資産」を作ることが先決だ。
NISAで毎月積立を始めて、生活防衛資金(生活費6ヶ月分)も確保できたら、その次にiDeCoを検討する流れが安全だ。
iDeCoを追加する価値がある人
iDeCoの最大のメリットは所得控除だ。
掛金全額が所得から差し引かれるので、毎年の所得税・住民税が減る。
例:月1万円のiDeCo掛金の場合
- 年間掛金:12万円
- 所得税率20%の人なら:年間約2.4万円の節税
- 住民税(10%):年間約1.2万円の節税
- 合計年間約3.6万円の節税効果
これは投資リターンに関係なく確定する節税なので、特に収入が高い人ほど恩恵が大きい。
逆に、iDeCoを「先に」検討していい人
基本はNISAが先だが、次のような人はiDeCoを早めに検討する価値がある。
- 年収が高い会社員:iDeCoの節税は所得税率に比例する。年収600万円以上なら、掛金全額が所得控除になる恩恵が特に大きい。
- 50歳以上の人:60歳の受け取りまでが近いので、「引き出せない」というデメリットが小さくなる。
- 自営業・フリーランス:会社員より掛金の上限が高く(月6.8万円)、節税効果も大きい。
iDeCoの注意点と、向かない人
iDeCoは万能ではない。始める前に、この点は知っておいてほしい。
3つの注意点:
- 60歳まで引き出せない(最大のデメリット。病気でも失業でも不可)
- 受け取り時に税金がかかる(退職金が多い人は、課税される額が増えることも)
- 手数料がかかる(口座管理などで年間2,000〜数千円)
特に、次の人はいったん見送るのが無難だ:
- 収入が低い・不安定な人(課税所得195万円以下だと節税効果が薄い)
- 近い将来に大きな出費がある人(住宅・教育費など。iDeCoのお金は使えない)
- すでに企業型DCに加入している人(同時加入に条件があるので、会社に要確認)
店頭でよく見た「iDeCoで困った」ケース
携帯ショップでお客さんと話すと、お金の相談になることがよくある。
よくあるのが「iDeCoに入れすぎて急な出費に対応できなかった」という相談だ。
「節税になると聞いたから」「老後のためにと思って」という理由でiDeCoを優先してしまい、医療費や修繕費などの急な出費で困ったというケースを何度か見てきた。
NISAを先に充実させておけば、いざとなれば引き出せる。iDeCoは「絶対に使わないお金」として割り切れる金額だけ入れるのが正解だ。
私が実際にやった順番(正直に言うと、個人のiDeCoはまだ)
- まずNISAで毎月積立を開始(SBI証券×三井住友カードGOLD)
- 生活防衛資金(6ヶ月分)を確保
- 確定拠出年金は、会社の「企業型DC」で運用中
正直に書いておくと、僕自身はまだ個人のiDeCoはやっていない。会社に「企業型DC(企業型確定拠出年金)」があり、確定拠出はそちらで積み立てているからだ。会社員には、こういう人も多いと思う。
だから僕の順番を正確に言うと、NISAは自分で全力 → 確定拠出は会社の企業型DCで並行 → 個人のiDeCoは今後の検討課題、という形だ。
その企業型DC、5年でどうなったか
参考までに、会社の企業型DCも、NISAと同じように"ほったらかし"で育っている。マネーフォワードで見ると、こうだ。
| 時点 | 評価額 |
|---|---|
| 5年前(積立スタート) | ほぼ0円 |
| 現在 | 約245万円(うち含み益 約125万円) |
運用しているのは、先進国株・国内株・日経平均のインデックス系(DC専用ファンド)。ここでもやったことは「商品を選んで、あとは放置」だけだ。
NISAも企業型DCも、置き場所は違っても、やっていることは同じ。インデックスに、コツコツ、長く。 この続け方で、資産を450万円から2,395万まで増やすことができた。特別な知識も高収入も必要なかった。必要だったのは、順番を守って続けることだけだ。
まとめ
- まずNISAから始める(引き出し自由・使いやすい)
- NISAが軌道に乗ったらiDeCoを追加(所得控除で節税)
- iDeCoの掛金は「60歳まで使わなくていい余裕資金」の範囲で
どちらかしか選べないならNISA一択。両方できるならNISA→iDeCoの順番で始めよう。
関連記事
📊 新NISAの始め方【初心者向け・口座開設から積立設定まで全手順】
💳 NISAのクレカ積立、結局どのカードが得?ポイント還元率と選び方まとめ
📈 資産450万→2,395万円になった5年間の推移【増えた分と、自分で入れた分を分けて公開】
📊 iDeCoを松井証券で始めるなら → iDeCoならポイントが貯まる松井証券
📚 こちらも読まれています
資産2,395万円の中身を全部公開【現金は11%だけ・配分の考え方】
投資歴5年・携帯ショップ店員の全資産2,395万円を「種類別」で公開。投資信託44%・株式34%・現金11%・年金10%。なぜこの配分なのか、現金比率をなぜ上げたのかを正直に書きます。
2026-07-20 公開 ・ 2026-09-26 更新
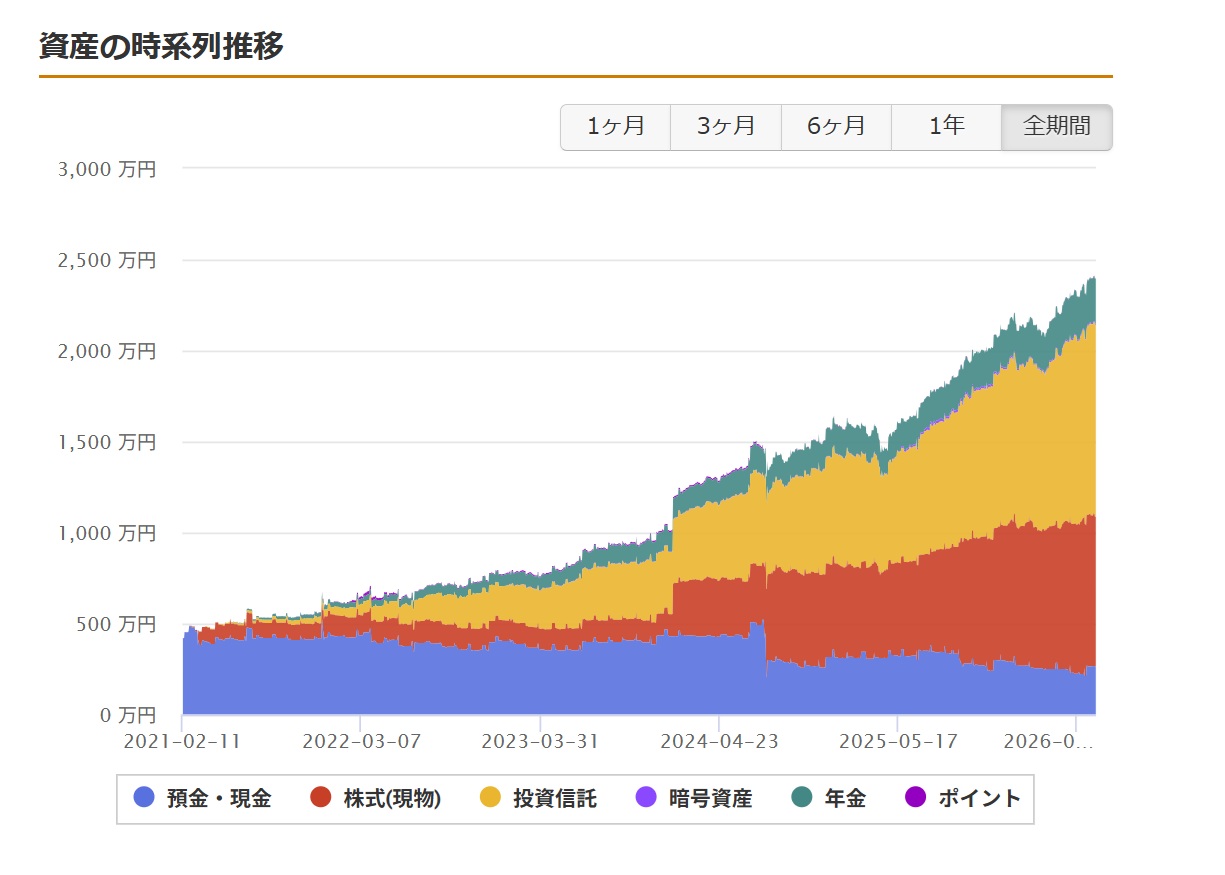
資産450万→2,395万円になった5年間の推移【増えた分と、自分で入れた分を分けて公開】
2021年から2026年までの資産推移を公開。450万円が2,395万円になった5年間で、投資の利益はいくらで、自分で積み立てたお金はいくらか。混ぜずに分けて正直に書きます。
2026-07-20 公開 ・ 2026-10-06 更新
携帯ショップで10年働いて気づいた、お金の本質【現役店員の正直な話】
携帯ショップで10年以上働きながら、投資で資産2,395万円を達成した著者が「お金について気づいたこと」を正直に書きます。源泉徴収票十数年分から見えた「額面から引かれる割合」の実データも公開。
2026-07-18 公開 ・ 2026-09-05 更新
🔥 よく読まれている記事
この記事を書いた人
会社脱出ラボ管理人(携帯ショップ店員・30代)
携帯ショップに10年以上勤務。リベ大YouTubeをきっかけにインデックス投資を開始し、資産450万円→2,395万円を達成。 Claude AIでIT知識ゼロからブログを構築。「会社に依存しない生活」を目指して実験中。