三井住友カードGOLD(NL)を使い続けている理由|年会費無料になるまでの実録
2026-06-20 公開 · 2026-08-23 更新 · 約7分で読めます
※ この記事にはアフィリエイト広告(PR)が含まれます。

現役の携帯ショップ店員(勤務10年以上)が書いています。投資歴5年・全体資産2,395万円を実データで公開しながら、自分で試した内容だけを書いています。プロフィール
なぜ三井住友カードGOLD(NL)にしたのか
この記事でわかること
- 三井住友カードGOLD(NL)が年会費無料になる条件
- NISAの積立でポイントが貯まる仕組みと実際の金額
- 年100万円条件を普通の生活でクリアできるかの実体験
もともとはSBIネオモバイル証券を使っていたが、SBI証券との統合をきっかけにメインの証券口座をSBI証券に一本化した。
SBI証券でNISAのクレカ積立をするなら三井住友カードが相性が良い。そのタイミングで通常のNLからGOLDにアップグレードした。
理由は一つ。年間100万円使えば年会費が永年無料になるからだ。
年間100万円って難しい?
最初は「100万円も使えるかな」と思っていた。でも計算してみると意外と届く。
- 毎月の生活費(食費・日用品・光熱費):約4〜5万円
- NISAの積立(月10万円上限):月5〜10万円
- その他の支払い(保険・サブスク等):月1〜2万円
合計すると年間100万円は十分届く範囲だった。
しかも、NISAの積立もカードの利用金額にカウントされる(※上限月10万円まで)ので、積立をしている人ほど条件をクリアしやすい。
実際に100万円の条件をクリアしたのは、申し込みから約4ヶ月後だった。
100万円を"ムリなく"達成するコツ
意識したのは「どうせ払うものは、できるだけカードに寄せる」こと。
- 公共料金(電気・ガス・水道)
- スマホ・通信費
- 保険料・サブスク
- 税金やふるさと納税(自治体によってはカード払い対応)
こうした"固定で出ていくお金"をカードにまとめるだけで、浪費せずに年間100万円へ届きやすくなる。逆に、100万円のために不要な買い物を増やすのは本末転倒。あくまで「元から使う分を寄せる」のがコツだ。
なお、利用額はVpassアプリでいつでも確認できる。年末が近づいたら残りいくらか見ておくと、あと少しで達成し損ねる事故を防げる。
実際に使ってみた感想
コンビニでの還元率は本当に高い
セブン-イレブン・ローソン・マクドナルドなどの対象店舗では最大7%還元になる。
毎日コンビニでコーヒーを買うだけでもポイントが積み上がっていく感覚がある。
ただし、この最大7%はスマホのタッチ決済(Apple Pay/Google Payに登録して、かざして払う方法)が条件だ。カードを差し込んだり磁気で払うと還元率はぐっと下がる。店頭でも「7%のはずが増えてない」という相談を受けることがあるが、たいていこのタッチ決済の設定漏れが原因。ここは最初に設定しておきたい。
SBI証券のNISA積立で1.0%還元
NLの通常版が0.5%なのに対し、GOLDは1.0%(※現在は前年の年間利用額100万円以上が1.0%の条件。100万円未満だと還元率は下がるため、GOLDの恩恵をフルに受けるには"100万円達成"がカギになる)。
月10万円積立すると毎月1,000ポイント→年間12,000ポイント。これは地味に大きい。
ゴールドカードの安心感
旅行傷害保険や買い物保険も付いているので、旅行や高額の買い物の際に安心感がある。
1年使った実際の収支
| 項目 | 内容 |
|---|---|
| 初年度の年会費 | 5,500円(かかった) |
| 翌年以降 | 永年無料(100万円条件達成済み) |
| NISA積立還元(月1,000pt×12ヶ月) | 12,000ポイント |
| コンビニ利用の還元(月約500pt) | 年間6,000ポイント |
初年度の年会費5,500円は、NISAの積立還元だけでほぼ回収できる。2年目以降は完全に無料なので、実質ずっとプラスだ。
NLと比較してどっちがいい?
| 三井住友カード(NL) | 三井住友カードGOLD(NL) | |
|---|---|---|
| 年会費 | 永年無料 | 5,500円(条件達成で永年無料) |
| コンビニ還元 | 最大7% | 最大7%(同じ) |
| NISA積立還元 | 0.5% | 1.0% |
| 旅行保険 | なし | 最高2,000万円 |
年間100万円使える人はGOLDの方がお得。NISAの積立還元率が2倍になるだけで年間最大12,000ポイントの差が出る。
逆に年間100万円使わない人は、通常のNLで十分だ。
貯まったポイントの使い道
貯まったVポイントは、そのままSBI証券で投資信託の買い付けに使える。私は「ポイントで増やしたお金を、さらに投資に回す」ようにしている。現金値引きに使うのもいいが、投資に回すと"複利で育つ種"になるのが面白い。
こんな人に向いている/向いていない
向いている人
- 年間100万円をムリなく使える(固定費が多め、NISA積立をしている)
- SBI証券でNISA・投信積立をする、またはこれから始める
- コンビニやマクドナルドをよく使う
向いていない人
- 年間100万円に届かない(→通常のNLで十分。年会費無料で、コンビニ還元も同じ)
- カードをあまり使わない・現金派
無理に背伸びしてGOLDにするより、自分の年間利用額で選ぶのが正解だ。
まとめ
三井住友カードGOLD(NL)は「年会費無料になる条件を達成できる人」には非常にコスパが高いカード。
NISAを積立している人ほど条件をクリアしやすく、還元率の恩恵も大きい。SBI証券でNISAを始めるなら、このカードとのセットが最もおすすめの組み合わせだ。
1年間使ってみて、"毎日の支払いを一本化しながら、投資の種銭(ポイント)まで生んでくれる"感覚が気に入っている。ポイント目当てで無理に使うのは違うけれど、どうせ払うお金をカードに寄せるだけで、年会費以上のリターンが自然に返ってくる。派手さはないが、堅実に得をしたい人には長く付き合える一枚だと思う。私自身、しばらくはこのカードをメインで使い続けるつもりだ。
関連記事
💳 NISAのクレカ積立、結局どのカードが得?ポイント還元率と選び方まとめ
📚 こちらも読まれています
資産2,395万円の中身を全部公開【現金は11%だけ・配分の考え方】
投資歴5年・携帯ショップ店員の全資産2,395万円を「種類別」で公開。投資信託44%・株式34%・現金11%・年金10%。なぜこの配分なのか、現金比率をなぜ上げたのかを正直に書きます。
2026-07-20 公開 ・ 2026-09-26 更新
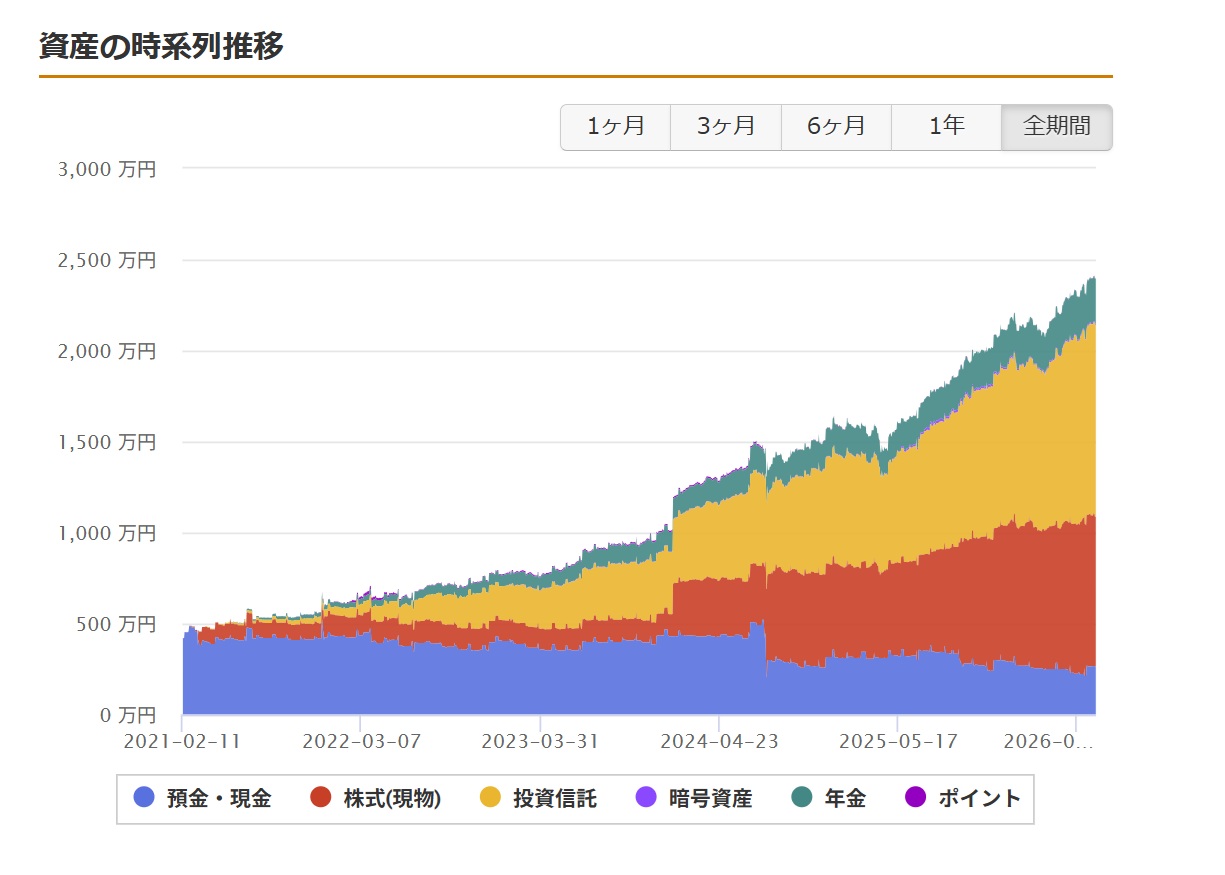
資産450万→2,395万円になった5年間の推移【増えた分と、自分で入れた分を分けて公開】
2021年から2026年までの資産推移を公開。450万円が2,395万円になった5年間で、投資の利益はいくらで、自分で積み立てたお金はいくらか。混ぜずに分けて正直に書きます。
2026-07-20 公開 ・ 2026-10-06 更新
携帯ショップで10年働いて気づいた、お金の本質【現役店員の正直な話】
携帯ショップで10年以上働きながら、投資で資産2,395万円を達成した著者が「お金について気づいたこと」を正直に書きます。源泉徴収票十数年分から見えた「額面から引かれる割合」の実データも公開。
2026-07-18 公開 ・ 2026-09-05 更新
🔥 よく読まれている記事
この記事を書いた人
会社脱出ラボ管理人(携帯ショップ店員・30代)
携帯ショップに10年以上勤務。リベ大YouTubeをきっかけにインデックス投資を開始し、資産450万円→2,395万円を達成。 Claude AIでIT知識ゼロからブログを構築。「会社に依存しない生活」を目指して実験中。